 10.11.2026 08:12 AM
بينما لا تزال وول ستريت تحاول استيعاب نتائج الانتخابات، وصف دونالد ترامب علنًا مواجهة حادة بين البيت الأبيض ووزارة العدل ورئيس إحدى عمالقة التكنولوجيا غير المسمّاة قائلاً: "ودّع زوجتك وأطفالك، لأنك غدًا صباحًا ستُرسل إلى السجن". وبحسب الرئيس الأمريكي، فإن "أحد كبار التنفيذيين في إحدى شركات الذكاء الاصطناعي الكبرى" قد "ارتكب شيئًا سيئًا جدًا باستخدام تكنولوجيا الذكاء الاصطناعي". إلا أنّ هذا المدير التنفيذي وبعد تلقيه هذا الإنذار الحاسم، "غيّر كل شيء بالكامل" على الفور، وفي النهاية لم ينتهِ به الأمر خلف القضبان. ورفض الرئيس الأمريكي قطعًا ذكر اسم شخص بعينه، لكن كل ذلك يجري على خلفية تطورات في قطاع أشباه الموصلات تثير إشارات حقيقية على القلق في الأسواق.
كان محور فضيحة التجسس هو القائد القديم لازدهار أشباه الموصلات — الرئيس التنفيذي لـ Nvidia جنسن هوانغ. فقد بادر مجلس إدارة الشركة على وجه السرعة إلى فتح تحقيق داخلي مستقل وسط شبهات بأن الاستخبارات الصينية نفّذت عملية تأثير واسعة النطاق استهدفت رئيس الشركة. وفي صميم القصة تقف مواطنة سنغافورية تُدعى هوانغ لي، المعروفة أكثر في سوق التكنولوجيا باسم Alice Huang. في عام 2023 أسست كيانًا مقره سنغافورة يحمل اسم Megaspeed International. وفي غضون عامين فقط، حقق هذا الـ"ستارت أب" المجهول سابقًا صعودًا مذهلًا:
إلى أين كانت تذهب هذه القدرات في ظل القيود الصارمة على الصادرات الأمريكية؟ تبيّن أن الآلية براغماتية للغاية: كانت Megaspeed تقوم بتأجير معالجات الخوادم التي اشترتها على نطاق واسع إلى العملاق الصيني Alibaba، موفّرة بذلك قوة حوسبية للشبكات العصبية الصينية متجاوزة الحصار التكنولوجي الذي تفرضه واشنطن. وتشتبه وكالات الاستخبارات الأمريكية في أنها عملت مباشرة لصالح أجهزة الاستخبارات في بكين بهدف سرقة التقنيات الأمريكية المتقدمة والضغط لصالح توريد الرقاقات النادرة إلى الصين. وقد اعترف جنسن هوانغ علنًا بخيانته الزوجية، وقدم اعتذارًا رسميًا لزوجته وأطفاله، لكنه رفض الاستقالة من منصبه كرئيس تنفيذي، معلنًا استعداده الكامل للتعاون مع التحقيق.
سارع مجلس إدارة Nvidia إلى طمأنة المستثمرين بالتأكيد على أنه لم يُعثَر حتى الآن على أدلة مباشرة على تسريب أسرار تجارية أو الإضرار بالأمن القومي الأمريكي. أما الجمهوريون في الكونغرس فاتخذوا موقفًا متشددًا: إذ طالب المشرّعون الجنيد هوانغ بتقرير حول كيفية حماية البنى المعمارية المملوكة للشركة من التجسس الأجنبي، واستدعوا رئيس Nvidia إلى جلسة استماع مغلقة في لجان مجلس النواب في 18 نوفمبر. وقد تفاعلت وول ستريت مع هذه القصة "التحقيقية" في عالم الشركات بعمليات بيع فورية؛ إذ تراجعت أسعار أسهم Nvidia في السوق خارج البورصة بنسبة 3.4% في 9 نوفمبر. ويدرك المستثمرون جيدًا أنه حتى لو لم يكن جنسن هوانغ قد سلّم التصاميم بنفسه، فإن مجرد كون الرئيس التنفيذي للشركة عرضة لاختراق من قِبل عميل خارجي يشكل خطرًا هائلًا على رسملة الشركة.
وعلى الصعيد الجيوسياسي، قد تكون العواقب أشد قسوة:
بالتوازي مع ذلك، يهدد فشل الجمهوريين في الانتخابات النصفية بأن يترك دونالد ترامب في وضع "البطة العرجاء". لكن هذا ليس سببًا لارتخاء أعصاب الأسواق؛ فعندما يفقد الرئيس الأمريكي سندَه الداخلي، تصبح سياسته الخارجية أكثر فوضوية ولا يمكن التنبؤ بها. والآن، هناك سيناريوان متضادان مطروحان على الطاولة:
الأرقام في الكابيتول لا تترك للجمهوريين أي أوهام. فاعتبارًا من 3 يناير، ستحصل "الحزب الديمقراطي" على أغلبية كاسحة: ما لا يقل عن 250 مقعدًا في مجلس النواب، وسيطرة مضمونة على مجلس الشيوخ بـ54 صوتًا. وتم توضيح خطة الديمقراطيين بندًا بندًا:
ومع ذلك، ينصح خبراء استراتيجيات السوق المخضرمون بالتعامل مع الخطاب الانتصاري للديمقراطيين بحذر. فالحزب لا يمتلك أغلبية الثلثين المؤهِّلة لتجاوز الفيتو الرئاسي. أما الفخ الأكبر أمام حزب الأغلبية، فهو الانجرار إلى "حرب استئصال" — إجراءات العزل (الإيمبيتشمنت) والاستجوابات البرلمانية — بدلًا من معالجة المشكلات الاقتصادية الأساسية التي دفعت الناخبين إلى الإطاحة بالجمهوريين.
في سوق العملات، تدور معركة تموضع كلاسيكية بين قوتين متعارضتين. ففي اللحظة التي تهوي فيها السلع ومؤشرات الأسهم، يسارع المستثمرون العالميون إلى شراء الدولار الأمريكي بشكل محموم. المنطق بسيط: في لحظات الهلع تحتاج المؤسسات بصورة عاجلة إلى سيولة دولارية لتغطية طلبات الهامش وإعادة موازنة المحافظ على نطاق واسع. لكن على المدى الأطول، لا بد أن يخبو هذا الدافع الدفاعي تدريجيًا.
ومع انحسار حالة النشوة حول الذكاء الاصطناعي وتباطؤ الإنفاق الرأسمالي لشركات التكنولوجيا، في الوقت الذي يواجه فيه الاقتصاد الحقيقي الأمريكي تبعات الانقسام في الكونغرس، سيشرع الدولار في خسارة ميزة استمرت عدة أشهر بوتيرة منهجية. نحن مقبلون على مرحلة طويلة من إعادة تسعير الأصول، حيث لن يعود توفر الطاقة الرخيصة وهيمنة العملة الخضراء مسلّمًا بهما.
10 نوفمبر، 02:30 / أستراليا / مؤشر Westpac لثقة المستهلك عن نوفمبر (أولي) / القراءة السابقة: -5.2% / الفعلية: -4.7% / المتوقعة: -2.6% / زوج AUD/USD – صعودي سجل مؤشر ثقة المستهلك الصادر عن Westpac في أكتوبر تراجعًا بنسبة 4.7%، لينخفض إلى أدنى مستوى في ستة أشهر عند 80.4 نقطة، ويواصل الزخم السلبي للشهر الثاني على التوالي. ولا تزال الأسر تواجه ضغوطًا ناجمة عن:
في الوقت نفسه، يشير محللو البنك إلى تحقق المخاطر التضخمية وتدفّق السيولة الناتج عن طفرة مراكز البيانات وتكنولوجيا الذكاء الاصطناعي، وهو ما يبقي احتمال مزيد من التشديد النقدي من جانب البنك المركزي قائمًا. ومن المتوقع أن يؤدي تباطؤ وتيرة تراجع ثقة المستهلك، مقابل توقعات بسياسة أكثر تشددًا، إلى دعم الدولار الأسترالي.
10 نوفمبر، 02:30 / اليابان / إنفاق الأسر في سبتمبر / القراءة السابقة: -3.6% / الفعلية: -3.1% / المتوقعة: -3.1% / زوج USD/JPY – متقلب
في أغسطس، انخفض إنفاق الاستهلاك للأسر اليابانية بنسبة 3.1%، مسجلًا الشهر التاسع على التوالي من الديناميكيات السلبية تحت تأثير التضخم المستمر. وقد انعكس نمط الإنفاق الأكثر تحفظًا في تخفيضات ملحوظة على بنود:
كما طال التراجع فواتير الخدمات العامة (-5.2%) والإنفاق على الترفيه (-4.3%)، في حين سجل فقط قطاع النقل وخدمات الاتصالات تحسنًا طفيفًا (+0.2%). ويواصل الانكماش المطول لنشاط المستهلك الإشارة إلى هشاشة الطلب المحلي، ويقيّد قدرة بنك اليابان على تطبيع أسعار الفائدة. واستمرار تحفظ الأسر في الإنفاق سيؤكد ضعف قاعدة الاستهلاك ويحد من إمكانات ارتفاع الين.
10 نوفمبر، 03:01 / المملكة المتحدة / مبيعات التجزئة وفق BRC لشهر أكتوبر / القراءة السابقة: 0.5% / الفعلية: 1.0% / المتوقعة: 1.2% / زوج GBP/USD – صعودي
عكس تقرير سبتمبر الصادر عن اتحاد BRC تسارعًا في مبيعات التجزئة في المملكة المتحدة إلى 1.0%، متجاوزًا توقعات السوق. وقد دعمت النمو زيادة بنسبة 2.5% في قطاع الأغذية وطلب قوي على مستحضرات التجميل ومنتجات الصحة. وسجلت بيانات Barclays المصاحبة زيادة قدرها 2.0% في إنفاق المستهلكين، وكان المحرك الرئيسي لها قفزة في الإنفاق على وقود الديزل (+17.3%). وعلى الرغم من ارتفاع الثقة المالية إلى 67%، فإن حالة عدم اليقين بشأن الموازنة الحكومية المقبلة تدفع ثلث السكان إلى خفض المشتريات غير الضرورية. ومن المتوقع أن يشير تسارع وتيرة المبيعات إلى متانة القوة الشرائية للأسر ويدفع الجنيه الإسترليني إلى الصعود.
10 نوفمبر، 03:30 / أستراليا / مؤشر ثقة قطاع الأعمال من NAB لشهر أكتوبر / السابق: -9 نقاط / الفعلي: -13 نقطة / التوقع: -14 نقطة / AUD/USD – هابط
تراجع مؤشر معنويات الأعمال لشهر سبتمبر من NAB إلى -13 نقطة، محافظاً على وجوده في المنطقة السالبة للشهر السابع على التوالي في ظل:
شمل التدهور 5 من أصل 8 قطاعات، إذ تواصل أسعار المدخلات التفوق على أسعار البيع، مما يضغط على هوامش أرباح الشركات، بينما هبط المؤشر الفرعي للتوظيف إلى أدنى مستوى في خمس سنوات. يرفع الجمع بين ارتفاع معدلات استغلال الطاقة الإنتاجية وانخفاض الربحية وتراجع وتيرة التوظيف من مخاطر حدوث تباطؤ أكثر حدة في الاقتصاد الوطني بحلول نهاية عام 2026. وسيؤدي أي تدهور إضافي في مستوى تفاؤل الأعمال إلى زيادة المخاوف من ركود، ويضع ضغوطاً على الدولار الأسترالي.
10 نوفمبر، 06:00 / الصين / الميزان التجاري في أكتوبر / السابق: 119.09 مليار دولار / الفعلي: 133.53 مليار دولار / التوقع: 125.8 مليار دولار / USD/CNY – صاعد، Brent – هابط
اتسع فائض الميزان التجاري الصيني في سبتمبر إلى 133.53 مليار دولار، مقترباً من أعلى مستوى تاريخي المسجّل في يناير 2025. قفزت الصادرات بنسبة 36.3%، مسجّلة أفضل أداء في سبعة أشهر بفضل:
لم تؤثر الضغوط الأمريكية والأوروبية بشأن فائض الطاقة الإنتاجية حتى الآن في زخم الصادرات. فقد ارتفعت الشحنات إلى السوق الأمريكية بنسبة 39.56%، وبلغ الفائض التراكمي خلال تسعة أشهر 938.11 مليار دولار، ما يهيئ الظروف لتجديد الرقم القياسي السنوي عند 1.2 تريليون دولار. أي تراجع متوقع في فائض الميزان التجاري الخارجي سيشير إلى تباطؤ موضعي في موجة الانتعاش التصديري ويضعف اليوان الصيني والطلب على النفط.
10 نوفمبر، 14:00 / الولايات المتحدة / مؤشر تفاؤل الشركات الصغيرة NFIB لشهر أكتوبر / السابق: 98.7 نقطة / الفعلي: 97.9 نقطة / التوقع: 97.7 نقطة / USDX (مؤشر الدولار أمام 6 عملات) – هابط
تراجع مؤشر تفاؤل الشركات الصغيرة الصادر عن NFIB في سبتمبر إلى 97.9 نقطة، مسجّلاً أدنى مستوى في ثلاثة أشهر في ظل تدهور التوقعات بشأن أوضاع الأعمال المستقبلية.
للشهر الثالث على التوالي، يشير رواد الأعمال إلى نقص العمالة بوصفه المشكلة الرئيسية (26% من أصحاب الأعمال)، بينما اعتبر 20% أن الضغوط التضخمية هي العقبة الأساسية. وتدفع تكاليف الإنتاج المرتفعة وتشديد شروط الائتمان الشركات إلى مزيد من الحذر في تخطيط النفقات. التراجع المتوقع في تفاؤل الشركات الصغيرة سيزيد المخاوف بشأن متانة النشاط الاقتصادي، وقد يدفع إلى عمليات جني أرباح على الدولار الأمريكي.
10 نوفمبر، 15:15 / الولايات المتحدة / متوسط الوظائف المضافة خلال أربعة أسابيع وفق ADP / السابق: 17.5 ألف / الفعلي: 16.75 ألف / التوقع: – / USDX (مؤشر الدولار أمام 6 عملات) – متقلب
وفقاً لبيانات ADP، انخفض متوسط الوظائف الجديدة في القطاع الخاص خلال أربعة أسابيع في الولايات المتحدة إلى 16.75 ألف وظيفة بعد زيادة قدرها 17.5 ألف في فترة التقرير السابقة. تعكس هذه الأرقام التباطؤ الثاني على التوالي في وتيرة التوظيف لدى الشركات، ما يشير إلى تراجع تدريجي في الطلب على العمالة.
10 نوفمبر، 16:30 / الولايات المتحدة / مؤشر أسعار المستهلكين (CPI) لشهر أكتوبر / السابق: 3.4% / الفعلي: 3.7% / التوقع: 3.9% / USDX (مؤشر الدولار أمام 6 عملات) – صاعد
تسارعت وتيرة التضخم الاستهلاكي في الولايات المتحدة خلال سبتمبر إلى 3.7%. وكان المحرك الرئيسي لارتفاع الأسعار هو قطاع الطاقة الذي سجّل زيادة بنسبة 5.2%.
أما المؤشر الأساسي، الذي يستثني الغذاء والطاقة، فقد ارتفع 0.3% على أساس شهري، مؤكداً استمرار الضغوط السعرية في قطاع الخدمات. ومن المتوقع أن يؤدي مزيد من التسارع في ديناميكيات التضخم إلى ترسيخ المواقف التشددية في السياسة النقدية ودفع أسعار صرف الدولار الأمريكي نحو قمم محلية.
11 نوفمبر، 00:30 / الولايات المتحدة / مخزونات النفط الخام بحسب API / السابق: -2.031 مليون برميل / الفعلي: -5.267 مليون برميل / التوقع: – / Brent – متقلب
أظهرت بيانات American Petroleum Institute (API) أن المخزونات التجارية من النفط الخام في الولايات المتحدة تراجعت بمقدار 5.267 مليون برميل خلال الأسبوع، في تناقض مع تقديرات السوق التي كانت تشير إلى انتقال نحو تراكم في المخزون. وتراجعت مخزونات نواتج التقطير بمقدار 270 ألف برميل، بينما ارتفعت مخزونات البنزين بـ 1.427 مليون برميل وزادت الكميات في محطة Cushing بـ 511 ألف برميل. وارتفع الإنتاج المحلي من الخام إلى 13.992 مليون برميل يومياً، وانخفضت احتياطيات النفط الاستراتيجية إلى 282.2 مليون برميل بعد سحب إضافي قدره 400 ألف برميل. سيؤدي تراجع جديد واسع النطاق في المخزونات التجارية من النفط الخام إلى تفاقم نقص الإمدادات الفعلية ويمنح أسعار خام Brent دفعة صعودية قوية.
11 نوفمبر، 02:00 / اليابان / مؤشر Reuters Tankan للصناعات التحويلية في نوفمبر (قيادي) / السابق: 21 نقطة / الفعلي: 22 نقطة / التوقع: 23 نقطة / USD/JPY – هابط
تعزز مؤشر معنويات الشركات الصناعية الكبرى في اليابان وفق مسح Reuters Tankan القيادي إلى 22 نقطة، مسجلاً الارتفاع الشهري الثالث على التوالي، وبلغ أعلى مستوى له منذ ديسمبر 2021. وجاء الانتعاش الصناعي مدفوعاً بقوة الطلب على مكونات أشباه الموصلات ومعدات مراكز البيانات. في المقابل، تراجع التفاؤل لدى الشركات غير الصناعية إلى 23 نقطة بسبب ارتفاع تكاليف المدخلات وصعود أسعار الفائدة. من شأن المزيد من التحسن المتوقع في معنويات القطاع الصناعي أن يدعم الين الياباني.
11 نوفمبر، 10:00 / ألمانيا / مؤشر أسعار المستهلكين (CPI) لشهر أكتوبر (القراءة النهائية) / السابق: 2.9% / الفعلي: 3.3% / التوقع: 2.8% / EUR/USD – هابط
سجّلت التقديرات الأولية تباطؤاً حاداً في التضخم بألمانيا إلى 2.8% بعد بلوغه أعلى مستوى في ثلاث سنوات عند 3.3% في الشهر السابق. وكانت الخصومات المؤقتة على ضرائب الوقود عاملاً رئيسياً في تخفيف ضغوط الأسعار بشكل واضح. وقد ساهمت في إبطاء وتيرة الارتفاع في:
وتراجع المقياس الأساسي إلى 2.1%، كما انخفض المؤشر المنسق وفق معايير الاتحاد الأوروبي إلى 2.8% مقترباً من مستوى الهدف البالغ 2% الذي حدده البنك المركزي. سيؤدي تأكيد القراءة النهائية لاستمرار انحسار الضغوط التضخمية إلى تهدئة توقعات المتعاملين بشأن تشدد السياسة النقدية من جانب البنك المركزي الأوروبي، ويحد من الإقبال على اليورو.
10 نوفمبر، 11:30 / المملكة المتحدة / خطاب نائبة محافظ Bank of England سارة بريدن / GBP/USD
10 نوفمبر، 12:00 / الولايات المتحدة / خطاب عضو مجلس الاحتياطي الفيدرالي Christopher Waller / USDX 10 نوفمبر، 15:30 / المملكة المتحدة / خطاب نائبة محافظ Bank of England كلير لومبارديلي / GBP/USD 10 نوفمبر، 17:00 / منطقة اليورو / خطاب Piero Cipollone، عضو المجلس التنفيذي لـ ECB / EUR/USD 10 نوفمبر، 17:35 / الولايات المتحدة / خطاب رئيس بنك الاحتياطي الفيدرالي في دالاس لوري لوغان / USDX 10 نوفمبر، 19:45 / منطقة اليورو / خطاب فيليب لين، عضو مجلس إدارة ECB / EUR/USD 10 نوفمبر، 21:30 / الولايات المتحدة / خطاب عضو مجلس الاحتياطي الفيدرالي ميشيل بومان / USDX 10 نوفمبر، 21:30 / الولايات المتحدة / خطاب رئيس بنك الاحتياطي الفيدرالي في كانساس سيتي جيفري شمد (Schmid/Schmidt?) / USDX 10 نوفمبر، 21:30 / المملكة المتحدة / خطاب هيو بيل من لجنة السياسة النقدية في Bank of England / GBP/USD 11 نوفمبر، 02:30 / الولايات المتحدة / خطاب عضو مجلس الاحتياطي الفيدرالي ميشيل بومان / USDX 11 نوفمبر، 10:50 / منطقة اليورو / خطاب Piero Cipollone، عضو المجلس التنفيذي لـ ECB / EUR/USD
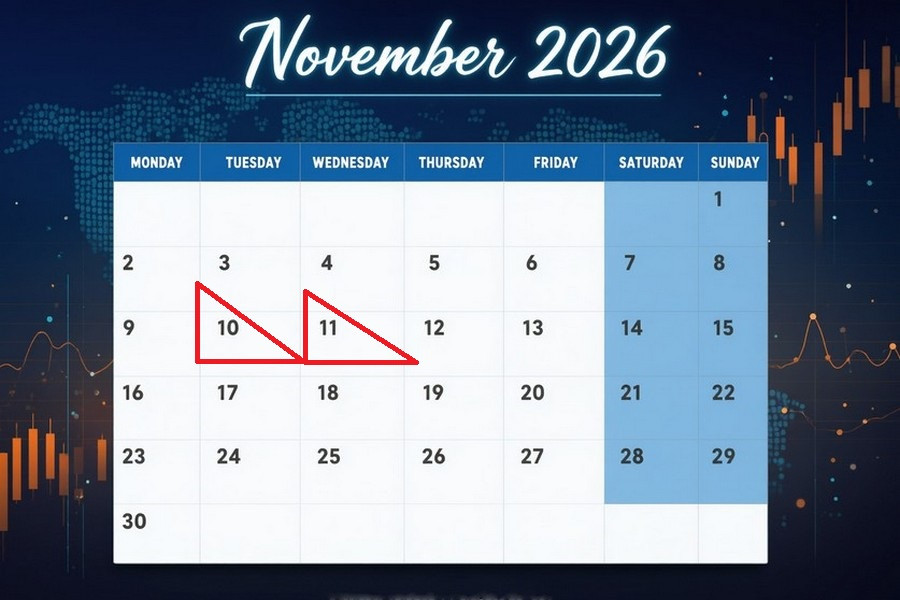
كما تشهد هذه الأيام إلقاء عدد من مسؤولي البنوك المركزية الكبار لخطابات. وغالباً ما تتسبب تعليقاتهم في تقلبات داخل سوق العملات، إذ يمكن أن تعطي إشارات بشأن خطط السياسة المستقبلية للبنوك المركزية حيال أسعار الفائدة.

