 11.11.2026 10:03 AM
ارتفع النفط اليوم بشكل طفيف بعد يومين من التراجعات. يتم تداول خام برنت حول 92 دولارًا للبرميل بعد هبوط بنسبة 7% في أول جلستين من الأسبوع، بينما يبقى خام WTI دون 87 دولارًا. ومنذ بداية العام لا يزال خام برنت مرتفعًا بأكثر من 50%، لكن السوق شهد انعكاسًا حادًا في نوفمبر. ففي 30 أكتوبر كان يتداول قرب أعلى مستوى في ستة أشهر حول 116 دولارًا.
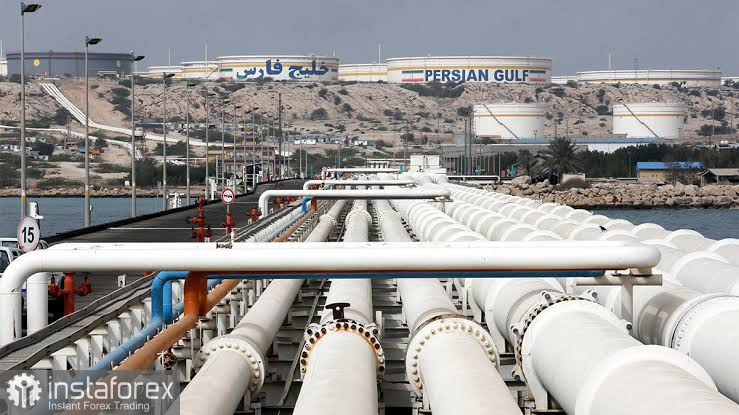
يعود هذا الانعكاس إلى الآمال في نزع فتيل التوترات وارتفاع الصادرات من الخليج الفارسي. فما زال النفط يتدفق من الشرق الأوسط رغم الهجمات على السفن، والإمدادات في المنطقة تقترب من مستوياتها قبل الحرب. صرّح Donald Trump بأن توجيه ضربات جديدة لإيران ليس ضرورياً، مع أنه تحدّث في 4 نوفمبر فقط عن جاهزية للتحرك؛ وما تزال بؤر التوتر في المنطقة مشتعلة فيما تحرز المفاوضات تقدماً محدوداً. مع ذلك يتركز اهتمام السوق على السؤال الجوهري: هل سيبقى مضيق هرمز مفتوحاً بشكل موثوق؟ أي اتفاق محتمل سيكون على الأرجح تسوية معقدة مع الكثير من القضايا غير المحسومة، لكن النقطة الحاسمة بالنسبة للنفط هي ما إذا كان المضيق سيُعاد فتحه بالكامل.
ولا يزال السوق الفعلي يضيف قدراً من عدم اليقين. فقد انحرف مسار ناقلة تحمل ديزل روسي عن وجهة كانت تشير لفترة وجيزة إلى الولايات المتحدة قبالة سواحل نيويورك، ما أثار تساؤلات حول الإمدادات المتجهة إلى أميركا الشمالية. يُذكر أنه في أكتوبر تفاوض Trump مع Vladimir Putin على إمدادات الوقود، وهي صفقة انتقدها الديمقراطيون. وأفاد American Petroleum Institute بأن مخزونات الخام الأميركية ارتفعت بمقدار 9 ملايين برميل خلال الأسبوع، بعد سحب قدره 5.3 ملايين برميل في الأسبوع السابق (بيانات API)، في حين كانت الأرقام الرسمية قد أظهرت حينها سحباً يبلغ 0.9 مليون برميل. أما مخزونات نواتج التقطير، بما في ذلك الديزل، والتي كانت قد هبطت إلى ما دون 100 مليون برميل للمرة الأولى منذ 2003، فقد ارتفعت بمقدار 1.5 مليون برميل.
يستفيد المستوردون من انخفاض أسعار النفط، كما يصبح عمل الاحتياطي الفدرالي في مكافحة التضخم أسهل، في حين يتضرر المصدّرون؛ وسيظهر الأثر في قراءة مؤشر أسعار المستهلك لشهر نوفمبر بدلاً من قراءة أكتوبر القوية أصلاً. وقد رفعت US Energy Information Administration توقعاتها لأسعار عام 2027: بمتوسط يبلغ 3.73 دولار للغالون للبنزين بالتجزئة و5.03 دولار للديزل، مع التحذير من مخاطر حدوث نقص عالمي في الوقود. للمقارنة، بلغ متوسط سعر البنزين في الولايات المتحدة نحو 4.12 دولار للغالون في أوائل نوفمبر. ولا تزال توقعات إنتاج الخام الأميركي عند نحو 14.3 مليون برميل يومياً.
أرى أن الضغوط النزولية على النفط ستستمر ما دامت إمدادات الخليج ترتفع باتجاه مستويات ما قبل الحرب، وأن اختبار مستوى 90 دولاراً لخام برنت يبدو أكثر ترجيحاً من عودة الأسعار إلى 100 دولار. ومن المرجح ألا يستقر السوق لفترة مستدامة دون 90 دولاراً إلا إذا تم التوصل إلى اتفاق مع إيران؛ فمن دون اتفاق كهذا، ستحد مستويات المخزون العالمية المنخفضة ونقص المنتجات المكررة من الهبوط. أما انهيار المفاوضات أو توجيه ضربات جديدة للبنية التحتية في المنطقة فقد يدفع الأسعار إلى الصعود. من بين المحفزات القريبة التي يجدر متابعتها: البيانات الرسمية لمخزونات النفط الأميركية يوم الخميس، وتقارير OPEC اليوم، وتقرير IEA في 13 نوفمبر.
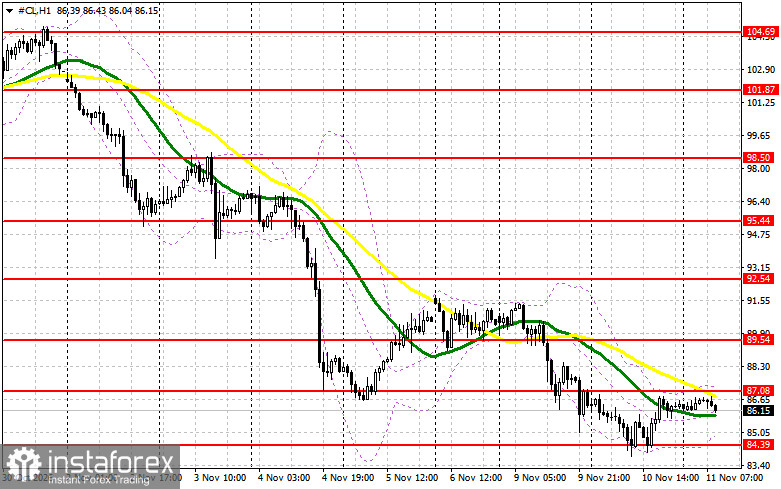
من الناحية الفنيّة، يحتاج المشترون إلى اختراق مستوى المقاومة الأقرب عند 87 دولارًا. سيؤدي ذلك إلى تحديد هدف عند 89 دولارًا، وهو المستوى الذي سيكون تجاوزه صعبًا. أما الهدف الأبعد فيقع في منطقة 92 دولارًا. في حال التراجع، سيحاول البائعون السيطرة على مستوى 84 دولارًا. وإذا نجحوا في ذلك، فإن اختراق النطاق سيشكّل ضربة قوية للمضاربين على الصعود ويدفع النفط إلى قاع عند 81 دولارًا مع احتمال التوجّه نحو مستوى 78 دولارًا.

