 16.11.2026 08:16 PM
يوم الاثنين، ظل الذهب (XAU/USD) تحت ضغط بيع قوي، ليتراجع إلى أدنى مستوياته خلال الأشهر الثلاثة عشر الماضية. ولا يبذل المعدن النفيس سوى محاولات محدودة للتعافي، على الرغم من تصاعد التوترات الجيوسياسية في الشرق الأوسط، وهو تطور كان من المفترض في ظروف مختلفة أن يدعم الطلب على الأصول الآمنة.
مع ذلك، فإن حالة عدم اليقين الجيوسياسي ليست المحرك الرئيسي لضعف الذهب. بدلاً من ذلك، يعزز إعادة التقييم الكبيرة لتوقعات الأسواق لمسار أسعار الفائدة المستقبلية لدى مجلس الاحتياطي الفيدرالي (Fed) من قوة الدولار الأمريكي ويدفع عوائد سندات الخزانة إلى الارتفاع. هذا المزيج من العوامل يخلق بيئة غير مواتية بشكل خاص لأصل لا يدر عائداً مثل الذهب.
لقد أدت بيانات التضخم الأمريكية الأخيرة إلى تغيير كبير في توقعات المشاركين في السوق بشأن آفاق السياسة النقدية. فبدلاً من ترقب خفض تكاليف الاقتراض، أصبح المستثمرون يأخذون على نحو متزايد في الحسبان احتمال جولة جديدة من تشديد السياسة النقدية، بعدما أثبتت الضغوط التضخمية أنها أكثر استدامة مما كان متوقعاً سابقاً. فقد تجاوز تضخم مؤشر أسعار المستهلكين الأساسي (CPI) توقعات الإجماع للشهر الثالث على التوالي في أكتوبر، في حين زادت بيانات مؤشر أسعار المنتجين (PPI) من حدة المخاوف بشأن استمرار الضغوط السعرية.
يشير محللو MUFG إلى حجم هذا التغيير في التوقعات، موضحين أن «المشاركين في السوق بدأوا في تسعير دورة تشديد أكثر قوة من جانب الفيدرالي بعد أن تجاوز مؤشر أسعار المستهلكين الأساسي في الولايات المتحدة التوقعات للشهر الثالث على التوالي في أكتوبر، واعتماد الفيدرالي نبرة أكثر تشدداً». ووفقاً للبنك، فإن «سوق أسعار الفائدة الأمريكية باتت تسعر بشكل متزايد ثلاث زيادات متتالية في أسعار الفائدة في ديسمبر ويناير ومارس، ما قد يرفع معدل الفائدة الفيدرالية الفعّال إلى 4.6٪».
لقد أصبح هذا التغيير في توقعات أسعار الفائدة عائقاً كبيراً أمام الذهب. فارتفاع أسعار الفائدة يزيد من تكلفة الفرصة البديلة للاحتفاظ بأصل غير مدر للعائد، بينما تجعل عوائد سندات الخزانة المرتفعة أدوات الدخل الثابت أكثر جاذبية. وقد تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات مستوى 5٪، مرتفعاً بنحو 30 نقطة أساس خلال الأسبوع، في أقوى زيادة أسبوعية له منذ أبريل 2025.
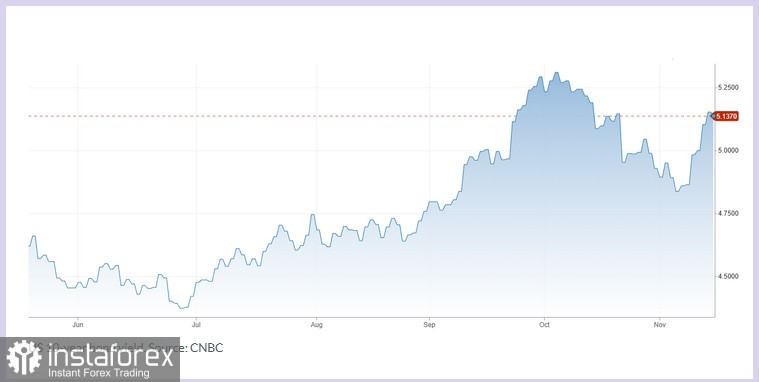
في الظروف المعتادة، كان من الممكن لمثل هذه التطورات أن تدعم أسعار الذهب، إذ يسعى المستثمرون إلى استخدام المعدن النفيس كأصل ملاذ آمن. غير أن رد فعل السوق يختلف في ظل الأوضاع الحالية؛ إذ تتدفق رؤوس الأموال بشكل متزايد نحو الدولار الأمريكي بصفته أداة الملاذ الآمن الأساسية. وفي الأثناء، تثير احتمالات مزيد من الارتفاع في أسعار النفط مخاطر ضغوط تضخمية إضافية، ما قد يدفع مجلس الاحتياطي الفيدرالي إلى الإبقاء على سياسة نقدية تقييدية لفترة أطول.
ونتيجة لذلك، تتشكل وضعية غير اعتيادية: فحالة عدم اليقين الجيوسياسي تعزز بصورة غير مباشرة العوامل التي تضغط على أسعار الذهب. ومن المهم إدراك أن تصاعد التوترات لا يعني بالضرورة تراجع الطلب على المعدن النفيس؛ بل إن قوة الدولار الأمريكي وإعادة تسعير توقعات أسعار الفائدة تتغلبان على تأثير عمليات الشراء بدافع الملاذ الآمن. وبالتالي، لا يحصل الذهب على الدعم من التطورات الجيوسياسية كما كان يُتوقع تقليدياً أن يدفع أسعاره إلى الارتفاع.
وقد عززت التصريحات الأخيرة الصادرة عن مسؤولي الفيدرالي التوقعات بمواصلة التشديد النقدي. فقد حذّر رئيس بنك الاحتياطي الفيدرالي في كانساس سيتي، Jeff Schmid، من أن التضخم لا يزال «مرتفعاً بشكل غير مريح» — أي أعلى بكثير من هدف البنك المركزي البالغ 2٪ — وشدد على ضرورة احتواء الضغوط السعرية المستمرة. كما أشارت رئيسة بنك الاحتياطي الفيدرالي في بوسطن، Susan Collins، إلى أن صناع السياسات قد «يضطرون إلى رفع أسعار الفائدة بأكثر مما كان متوقعاً سابقاً»، مع تأكيدها في الوقت نفسه على نهج تدريجي في مزيد من التشديد.
وبحسب أداة CME FedWatch، تُقدّر الأسواق حالياً احتمال رفع الفائدة بمقدار 25 نقطة أساس في ديسمبر بنحو 92٪، في حين تبلغ احتمالات زيادة أكبر بمقدار 50 نقطة أساس نحو 8٪. علاوة على ذلك، يسعر المتداولون أيضاً إمكانية زيادات إضافية في أسعار الفائدة في يناير ومارس. وتفسر هذه التوقعات إلى حد كبير استمرار تراجع الذهب رغم ارتفاع المخاطر الجيوسياسية.
من الناحية الفنية، تدهورت معنويات السوق على الرسم البياني اليومي للذهب بشكل ملحوظ. فقد اختبر زوج XAU/USD مستوى 3,830 دولار، مؤكداً إياه كقاع شهري. ويقترب مؤشر القوة النسبية (RSI) من مستوى 35، ما يشير إلى ضعف الزخم، لكنه لا يؤكد بعد حالة تشبع بيعي عميق. وفي الوقت ذاته، يتم تداول الذهب دون متوسطيه المتحركين البسيطين لفترة 100 يوم و200 يوم، وهو ما يعزز من تأكيد المزاج السلبي في السوق. إن كسر مستوى 3,830 دولار بشكل مستدام سيفتح الطريق نحو المستوى النفسي المهم عند 3,800 دولار. مثل هذا التطور سيعزز الاتجاه الهابط السائد.
من ناحية أخرى، فإن الحفاظ على التداول فوق مستوى 3,830 دولار قد يفسح المجال أمام تعافٍ مؤقت. لكن الذهب سيحتاج إلى العودة إلى مستوى 4,100 دولار لتحقيق تحسن جوهري في صورته الفنية، وهو مستوى يقع أعلى المتوسط المتحرك البسيط لـ20 يوماً. في هذه المرحلة، لا يكمن السؤال الرئيسي في ما إذا كانت التوترات الجيوسياسية ستستمر، بل في ما إذا كانت السياسة المتشددة لمجلس الاحتياطي الفيدرالي ستترك حيزاً كافياً أمام أسعار الذهب للتعافي. فطالما ظل الدولار الأمريكي قوياً وسط توقعات بمزيد من رفع أسعار الفائدة، فإن حتى تصاعد حالة عدم اليقين الجيوسياسي لن يكون على الأرجح كافياً لعكس المسار الهابط للمعدن النفيس.

