 16.11.2026 09:20 AM
今日黃金每盎司約報 3,849 美元,並跌破上週低點,拋售行情持續中。週五時,金價在下跌至 13 個月低點後,徘徊於每盎司 3,873.30 美元附近。過去一週是黃金自 3 月以來表現最差的一週,累計下跌 4.9%。白銀週五下跌 2.9%,鉑金也走低,僅有鈀金錄得漲幅。
主要原因是通膨遲遲不見降溫。消費者物價已連續第三個月高於預期,11 月 10 日當天,金價單日重挫 2.6%。上週五公布的 PPI 原本有機會帶來一點紓壓,因為生產者物價月增率放緩至 0.3%,低於預期的 0.4%,也遠低於 9 月的 1.4%。但金價並未從中受惠。
值得注意的是,聯準會(Federal Reserve)的說法在兩個月內明顯轉向。回顧 9 月 3 日,理事 Christopher Waller 在通膨持續改善的情況下,仍願意支持維持利率不變。上週他卻表示,若通膨持續加速,將支持升息 50 個基點。紐約、芝加哥與波士頓聯邦準備銀行(FRB)總裁 Williams、Goolsbee 與 Collins 也都表態支持進一步行動,而在 10 月 14 日時,Williams 還認為 2027 年不需要再升息。結果,交易員開始將 2027 年再度動作的可能性納入價格:期貨目前反映 12 月、1 月與 3 月各升息 25 個基點,自週二以來,市場甚至已小幅計入 12 月升息 50 個基點的可能。
高利率直接打擊黃金。對聯準會偏鷹派的預期推升公債殖利率,進而支撐美元。10 年期美債殖利率在一週跳升 28 個基點後,來到 5.14%,為 2025 年 4 月以來新高,高於 11 月 10 日的 4.98%。美元指數則升抵 2025 年 5 月以來高點。黃金既不生息,又以美元計價,在資金成本高企與美元強勢之下,自然顯得缺乏吸引力。
自 11 月初以來,情況進一步惡化。11 月 5 日選前反彈至每盎司 4,139 美元之後,金價已回落約 290 美元(跌幅 7%),相較 1 月接近 5,600 美元的歷史高位,目前已低了近三分之一。來自宏觀基金、ETF 與央行等樂觀投資人的短線資金幾乎完全缺席,使得市場對聯準會政策重新定價更加脆弱。本週的關鍵催化因素將是美國零售銷售數據與上次聯準會會議紀要。
以上種種顯示,在 12 月 9 日聯準會會議前,黃金仍將承受壓力。只要通膨沒有明顯喘息、且 5% 以上的殖利率持續支撐美元,任何反彈都可能遇到賣壓,進一步跌破 3,849 美元的走勢相當可能。只有明顯轉弱的物價數據或走軟的美元,才有機會扭轉局面,但我認為現在要押注這種情境仍然太早。
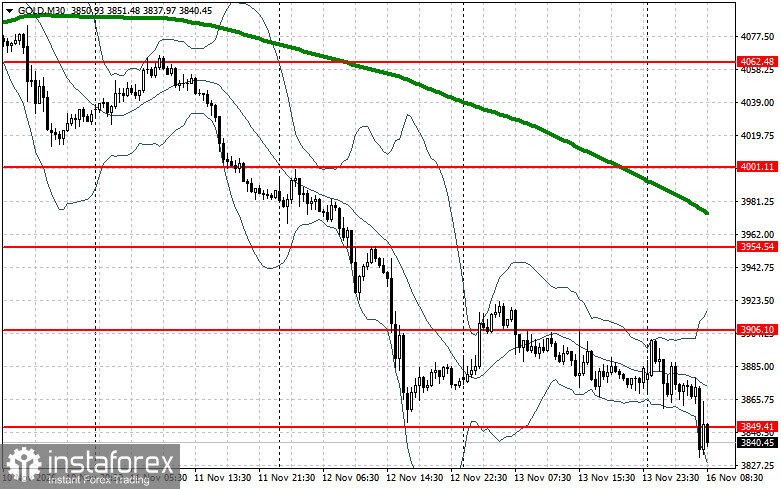
在技術層面上,買方需要先突破最近的阻力位 3,906 美元。若能站上該水準,目標將指向 3,954 美元,而在此之上要出現有效的突破將相當困難。最遠的上行目標位於 4,001 美元一帶。若價格回落,空方將試圖將價格壓低至 3,849 美元以下。一旦成功,區間跌破將對多方造成嚴重打擊,並推動金價走向 3,802 美元低點,進一步有機會下探至 3,756 美元。


