 19.11.2026 12:48 AM
週三,NZD/USD 貨幣對持續呈現下行走勢,逼近 2020 年 3 月以來的低位。該時期正是因 COVID-19 疫情引發全球金融市場修正的階段。紐元兌美元走弱主要有兩大原因:紐西蘭國內經濟走軟,以及市場預期美國聯準會(US Federal Reserve)將實施更為緊縮的貨幣政策。
紐元的長期跌勢與惡化中的宏觀經濟環境,以及對其不利的貨幣政策前景高度相關。近期公布的經濟數據加深了市場對紐西蘭經濟復甦韌性的擔憂。週三,Statistics New Zealand 公布了製成品生產者物價指數(PPI)數據。該指標第三季上升 0.8%,低於前一季的 1.7% 漲幅,顯示漲勢放緩,也不及 1.1% 的預期。原材料與中間財生產者物價同樣出現類似走勢,僅成長 0.7%(前一季為 2.9%,預期為 1.5%)。
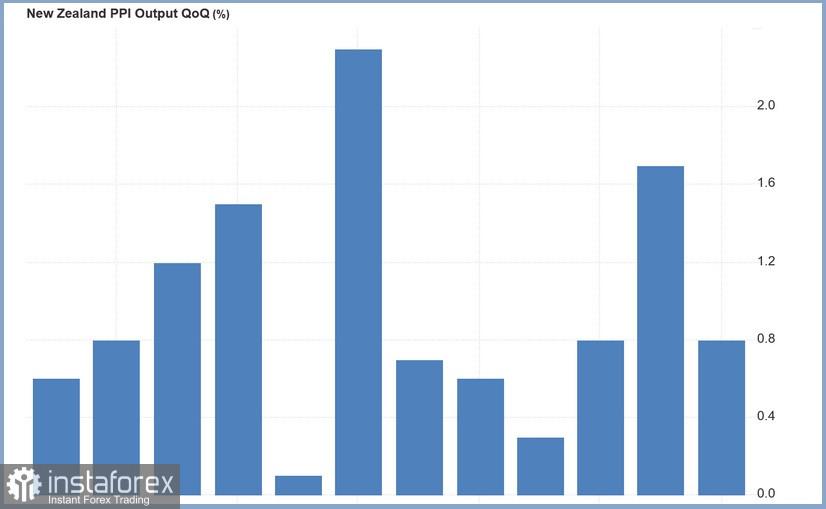
這些數據顯示,生產者層面的通膨壓力正在減弱,這可能讓紐西蘭央行(RBNZ)有更多空間維持寬鬆的貨幣政策。
該央行在十月出人意料地轉向更為鴿派的論調,已經對紐幣造成顯著壓力,因為市場參與者正重新調整對紐西蘭利率走向的預期。與此同時,RBNZ 第四季調查顯示,兩年期通膨預期自前一季的 2.34% 小幅升至 2.36%。一年期通膨預測則為 2.92%,顯示通膨憂慮仍然存在。這使決策者面臨艱難抉擇:經濟活動依然疲弱,但通膨預期又限制了大幅寬鬆的空間。此外,紐西蘭失業率已升至 5.7%,顯示勞動市場持續疲軟,也令人更加擔憂。
政治不確定性可能進一步使情勢複雜化。根據 11 月 7 日大選的初步結果,由 National Party 領導的執政聯盟僅以一席之微取得極為脆弱的多數;正式結果將於 11 月 27 日公布。若由 Labour 領導的政府上台,RBNZ 的職權可能再度被擴大,納入確保充分就業的責任。在當前失業情況下,市場可能會將此解讀為貨幣政策將持續偏向寬鬆的訊號。
在國內問題之外,NZD/USD 的走勢也受到美國情勢發展的影響。Federal Reserve 採取更為鷹派的立場,特別是在美國通膨數據優於預期之後,促使投資人為進一步收緊政策做準備。
St. Louis Fed 總裁 Alberto Musalem 近期強調通膨風險依然揮之不去,並指出未來數月可能仍需進一步升息。Cleveland Fed 總裁 Beth Hammack 也傾向於循序漸進地收緊政策,並不排除在通膨惡化時採取更為果斷的行動。
根據 CME FedWatch 工具,市場已完全消化 12 月升息 25 個基點的預期,而對於 1 月與 3 月進一步升息的預期也正在上升。
對紐西蘭元而言,這些因素的組合尤其不利。較高的美國利率提高了美元資產的相對吸引力,而 RBNZ 較為溫和的立場則削弱了本幣的投資吸引力。
從技術面來看,該貨幣對已落入 0.5525–0.5470 的區間,這是 2020、2022 與 2025 年低點所在的區域,過去多次充當重要支撐區。因此,若果斷跌破 0.5470,將意味著長期前景明顯惡化,可能為紐西蘭元跌向近 18 年未見的低位打開空間。相反地,若能成功守住此區,則可能成為反彈的催化劑,儘管整體基本面情況依舊艱難。震盪指標目前偏空,空頭仍佔上風。
You have already liked this post today
*这里的市场分析是为了增加您对市场的了解,而不是给出交易的指示。


