Voir aussi
 17.11.2026 11:54 AM
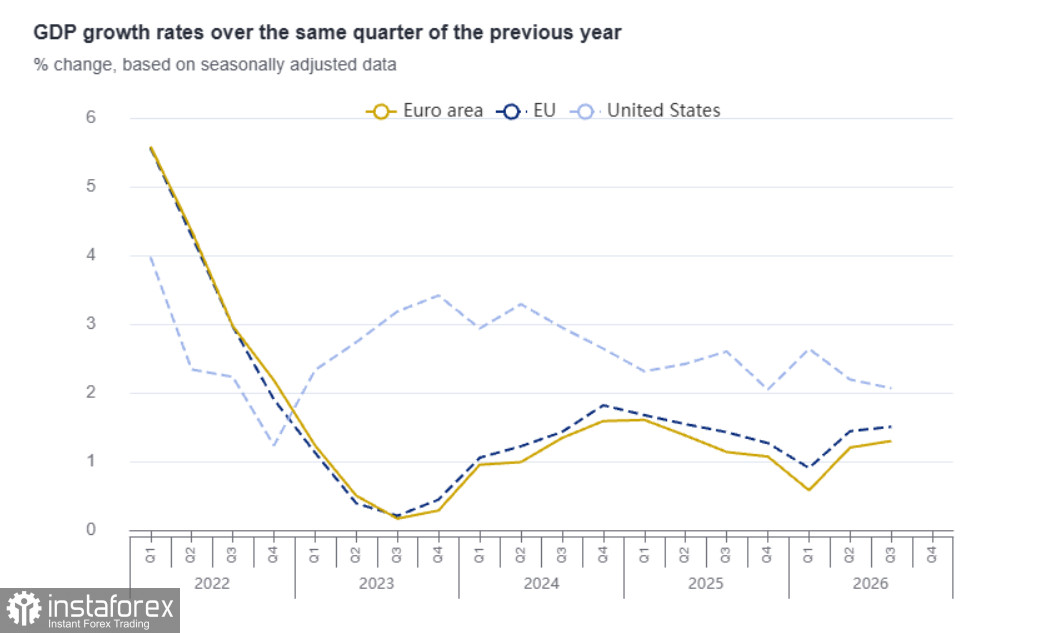
Les données du produit intérieur brut pour le troisième trimestre ont réservé une surprise. Eurostat a confirmé une croissance de 0,4 % d’un trimestre sur l’autre, mais le facteur irlandais a de nouveau faussé l’ensemble du tableau. En excluant l’Irlande, la croissance n’aurait été que de 0,2 %.
La production industrielle, en revanche, met en évidence des signes de faiblesse. En septembre, la production de la zone euro n’a progressé que de 0,2 % par rapport à août, soit la moitié du rythme attendu. En glissement annuel, la production a reculé de 1,5 %, ce qui marque le cinquième mois consécutif de contraction. La faiblesse de l’activité industrielle limite la marge de manœuvre de la BCE pour un resserrement monétaire agressif, mais la résilience du secteur des services et du marché du travail empêche le régulateur d’ignorer les risques d’inflation.
La semaine dernière, les déclarations de responsables de la BCE ont laissé peu de doute quant à la poursuite de la hausse des taux d’intérêt. Le vice-président de la BCE, Boris Vujcic, a explicitement indiqué que les anticipations de marché d’un resserrement monétaire supplémentaire en 2027 « ne paraissent pas déraisonnables ». Gediminas Simkus a abondé dans ce sens, en soulignant qu’une seule hausse de taux en décembre pourrait ne pas suffire.
Le sondage de Reuters est presque unanime : les 71 économistes interrogés s’attendent tous à ce que le taux de dépôt soit relevé à 2,75 % lors de la réunion de décembre, tandis que plus d’un tiers anticipent une nouvelle hausse au premier trimestre 2027. La raison est claire : l’inflation a atteint 4,0 % en octobre, soit le double de l’objectif de la BCE, tandis que le choc énergétique risque de générer des effets de second tour sur les salaires et le secteur des services.
Les marchés ont déjà intégré deux ou trois hausses de taux d’ici la fin de l’année prochaine. La seule source d’incertitude restante est de savoir à quel point l’hiver sera froid.
Le marché du gaz demeure le segment le plus vulnérable. À la mi-novembre, les installations de stockage de gaz en Europe étaient remplies à environ 70,5 %, un niveau nettement inférieur à la moyenne saisonnière sur cinq ans de 89 %. Les niveaux de stockage au début de la saison de chauffage étaient également les plus bas depuis 2013. Après un bref repli début novembre, les contrats à terme TTF de décembre ont de nouveau dépassé 1 000 $ pour 1 000 mètres cubes, alors que le prix moyen en octobre était 2,6 fois plus élevé qu’un an auparavant. Au 16 novembre, les prix étaient retombés à 86 € par mégawattheure, sur fond d’anticipations de températures plus clémentes et d’exportations américaines de GNL à des niveaux record. Toutefois, il n’y a pas eu d’amélioration fondamentale de la situation.
Le rapport de la CFTC a montré que la position nette vendeuse sur l’euro s’est réduite de 2,06 milliards, pour revenir à -20,02 milliards. Les baissiers conservent un net avantage, mais le prix estimé demeure au-dessus de sa moyenne de long terme, ce qui ajoute un nouvel élément d’incertitude aux perspectives.
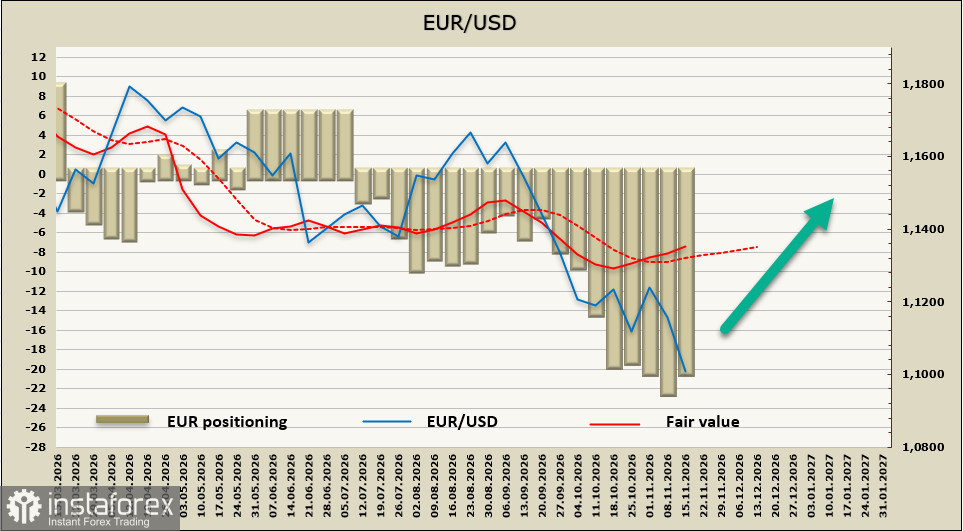
Une semaine plus tôt, l’hypothèse avait été avancée que des facteurs géopolitiques pourraient faire reculer l’euro jusqu’à 1,1000, et ce scénario s’est réalisé. Il s’agit d’un niveau psychologiquement important, mais le risque d’une cassure en dessous reste élevé, car l’euro manque de moteurs de croissance propres dans un contexte d’incertitude liée à l’énergie.
Historiquement, la paire EUR/USD a tendance à s’apprécier vers la fin de l’année, et un retour dans la zone 1,1200–1,1700 reste possible. Cependant, il n’existe actuellement aucun catalyseur évident pour une telle reprise. Si la ECB répond aux attentes haussières lors de sa réunion de décembre, l’euro pourrait avoir l’occasion de se redresser. Dans le cas contraire, une consolidation sous 1,1000 deviendra le scénario principal.

