یہ بھی دیکھیں
 10.11.2026 08:38 PM
یورو اور پاؤنڈ ڈالر کے مقابلے میں اچھی طرح سے بحال ہوئے ہیں اور جمعے کی گراوٹ کو مٹا دیا ہے جو کہ مضبوط امریکی لیبر ڈیٹا کے بعد تھا۔ یاد رکھیں کہ اکتوبر میں بے روزگاری کم ہو کر 4.1 فیصد ہو گئی اور نان فارم پے رولز میں 165,000 کے مقابلے میں 65,000 متوقع اضافہ ہوا، جس نے ابتدائی طور پر ڈالر کو مضبوط کیا۔ پیر کو تصویر الٹ گئی۔ یورو زون کے لیے مثبت سینٹکس سرمایہ کاروں کے اعتماد کا ڈیٹا، ڈالر کی فعال خریداری کی عدم موجودگی، اور امریکی ایکویٹی مارکیٹوں میں مضبوط بحالی نے بانڈ مارکیٹ کے ذریعے ڈالر کو کمزور کیا۔ نتیجہ ایک بڑی ریلی تھی جو اب جوڑوں میں مزید کمی کو سوالیہ نشان بناتی ہے۔
سینٹکس (Sentix) کے اعداد و شمار کے مطابق: نومبر کا انڈیکس 2.4 رہا، جبکہ پیش گوئی 1.8 کی تھی اور اکتوبر میں یہ 2.7 تھا—یہ توقع سے تو بہتر ہے لیکن پچھلی ریڈنگ سے کم ہے، جس کا مطلب ہے کہ معاشی جذبات (sentiment) میں بگاڑ کی رفتار سست پڑ رہی ہے۔ قابلِ ذکر بات یہ ہے کہ کمزور مقامی اعداد و شمار کے باوجود یورو کی قدر میں اضافہ ہوا۔ جرمنی کا تجارتی سرپلس ستمبر میں کم ہو کر 15.6 ارب یورو رہ گیا، جبکہ پیش گوئی 18.1 ارب یورو کی تھی اور ایک ماہ قبل یہ 17.8 ارب یورو (نظر ثانی شدہ) تھا—جولائی میں 21.3 ارب یورو سے یہ مسلسل تیسری کمی ہے۔ اسی طرح، جمعہ کو جاری ہونے والے اعداد و شمار کے مطابق، یورو زون میں ریٹیل فروخت ماہ بہ ماہ بنیادوں پر 0.7 فیصد گر گئی، جبکہ توقع -0.1 فیصد کی تھی۔ پھر یورو کی قدر میں کمی کیوں نہیں آئی؟ میرا ماننا ہے کہ مارکیٹ نے یورپی بنیادی معاشی اشاریوں (fundamentals) کے بجائے ڈالر پر زیادہ توجہ مرکوز رکھی؛ اس صورتحال میں یورو خریدنے والے کامیاب رہے، جبکہ وہ لوگ نقصان اٹھا گئے جنہوں نے ڈالر کے مزید مضبوط ہونے پر شرط لگائی تھی۔
فیڈرل ریزرو (Fed) کے بیانات کے حوالے سے، شکاگو فیڈ کے صدر آسٹن گولسبی نے کل کہا کہ اعداد و شمار سے ظاہر ہوتا ہے کہ 'ڈیٹا سینٹرز' میں کی جانے والی کچھ سرمایہ کاری حد سے زیادہ (overheated) معلوم ہوتی ہے، اور مرکزی بینک عام طور پر ایسی طلب کے خلاف سخت ردعمل ظاہر کرتے ہیں۔ انہوں نے افراطِ زر (inflation) کے خلاف جنگ پر زور دیتے ہوئے سخت پالیسی برقرار رکھنے کی وکالت کی۔ یہ موقف اکتوبر کے مقابلے میں نمایاں طور پر زیادہ سخت ہے، جب انہوں نے شرح سود میں اضافے اور اسے برقرار رکھنے (وقفہ لینے)، دونوں امکانات کو کھلا رکھا تھا۔ اس بیان سے یورو اور پاؤنڈ کے مقابلے میں ڈالر کو کوئی مدد نہیں ملی۔ رچمنڈ فیڈ کے صدر تھامس بارکن نے بھی کہا کہ پالیسی سخت رہے گی؛ انہوں نے افراطِ زر کو 'ضدی حد تک بلند' قرار دیا اور نشاندہی کی کہ کمپنیاں لاگت میں اضافے کا بوجھ صارفین پر منتقل کر رہی ہیں۔ وہ شرح سود میں اضافے کی توقع رکھتے ہیں لیکن انہوں نے کوئی حتمی حد (ceiling) نہیں بتائی؛ 5 نومبر کو انہوں نے شرح سود میں بتدریج اضافے کی حمایت کی تھی، بغیر یہ بتائے کہ یہ اضافہ کس سطح پر جا کر رکے گا۔
مارکیٹ اب دسمبر میں شرح سود میں اضافے کے امکان کو 80 فیصد سے زیادہ مان رہی ہے، جو 2 نومبر کو 67 سے 75 فیصد کے درمیان تھا۔ بہت سے ماہرین کا خیال ہے کہ فیڈ اگلے سال، ممکنہ طور پر مارچ 2027 تک، شرح سود میں اضافہ جاری رکھے گا۔ 28 اکتوبر کو 10 کے مقابلے میں 2 ووٹوں سے منظوری کے بعد، پالیسی ریٹ (policy rate) فی الحال 3.75 سے 4.00 فیصد کی سطح پر ہے۔ اگلا اجلاس 9 دسمبر کو ہے۔ یورپی سینٹرل بینک (ECB) کی ڈپازٹ شرح 2.50 فیصد پر ہے، اور 17 دسمبر کو اس کے بڑھ کر 2.75 فیصد ہونے کی توقع ہے، جس سے شرحوں کا فرق ڈالر کے حق میں رہے گا۔ بینک آف انگلینڈ، جس نے 9-0-0 کے ووٹ سے شرح سود کو 4.00 فیصد تک بڑھایا تھا، اب بھی سخت مانیٹری پالیسی (hawkish stance) کا حامی دکھائی دیتا ہے۔ چونکہ مرکزی بینک عام طور پر پالیسی کو سخت کرنے (tightening) کی جانب مائل ہیں، اس لیے ڈالر کو تقویت بنیادی طور پر معاشی اعداد و شمار—خاص طور پر افراطِ زر (inflation) کے اعداد و شمار—سے ملنی چاہیے۔
آج کے کیلنڈر پر نظر ڈالیں تو یوروزون سے کوئی اہم اعداد و شمار نہیں آ رہے، لہذا توجہ امریکہ میں افراطِ زر کی جانب مرکوز ہو گی۔ اکتوبر کے لیے 'ہیڈ لائن' سی پی آئی (CPI) ماہ بہ ماہ کی بنیاد پر 0.3 فیصد اضافے کے ساتھ متوقع ہے، جبکہ ستمبر میں اس میں 0.6 فیصد اضافہ ہوا تھا۔ گزشتہ رجحان پر غور کریں: جون میں کمی، جولائی میں +0.1 فیصد، اگست میں +0.4 فیصد، ستمبر میں +0.6 فیصد، اور اب اکتوبر کے لیے +0.3 فیصد کی پیش گوئی ہے۔ گزشتہ سال اکتوبر کے اعداد و شمار دستیاب نہیں ہیں کیونکہ اس وقت امریکی حکومت کا کام کاج (government shutdown) معطل تھا، اس لیے سال بہ سال (year-on-year) کی شرح جاری نہیں کی جائے گی؛ ستمبر میں یہ سالانہ شرح 3.7 فیصد تھی۔ اصل توجہ 'کور سی پی آئی' (core CPI) پر ہو گی، جس کے اکتوبر میں ماہ بہ ماہ 0.2 فیصد اضافے کی پیش گوئی ہے (ستمبر میں یہ +0.3 فیصد تھی)۔ 'کور سی پی آئی' میں توانائی جیسی غیر مستحکم اشیاء کو شامل نہیں کیا جاتا، اس لیے یہ افراطِ زر کے مستقل دباؤ کی زیادہ بہتر عکاسی کرتی ہے۔ اگر اعداد و شمار پیش گوئیوں سے زیادہ رہے، تو فیڈرل ریزرو (Fed) کے حکام کا لہجہ مزید سخت ہو سکتا ہے۔ چونکہ دسمبر میں شرح سود میں اضافے کا امکان پہلے ہی مارکیٹ میں شامل (priced in) ہے، اس لیے اگلے سال مزید اضافے کے امکانات بڑھ جائیں گے—جس سے ڈالر مضبوط ہوگا۔
اعداد و شمار جاری ہونے کے بعد، فیڈرل ریزرو کے کئی عہدیداران—جن میں لوری لوگن، جیفری شمڈ اور مشیل بومن شامل ہیں—اپنے خیالات کا اظہار کریں گے۔ اسی طرح بینک آف انگلینڈ کی جانب سے برائیڈن، لومبارڈیلی اور پل کے بیانات متوقع ہیں۔ لیبر مارکیٹ کی مضبوطی اور بلند افراطِ زر، فیڈرل ریزرو کی جانب سے پالیسی کو مزید سخت کرنے کے امکانات کو بڑھاتے ہیں۔ میرا اندازہ ہے کہ افراطِ زر کے اعداد و شمار آنے سے پہلے ڈالر پر دباؤ برقرار رہ سکتا ہے، جس سے یورو اور پاؤنڈ کو مزید بحال ہونے کا موقع ملے گا؛ تاہم، اگر 'کور سی پی آئی' کے اعداد و شمار توقعات سے بہتر (یعنی زیادہ) رہے، تو ڈالر کے خریدار تیزی سے مارکیٹ میں واپس آ سکتے ہیں۔
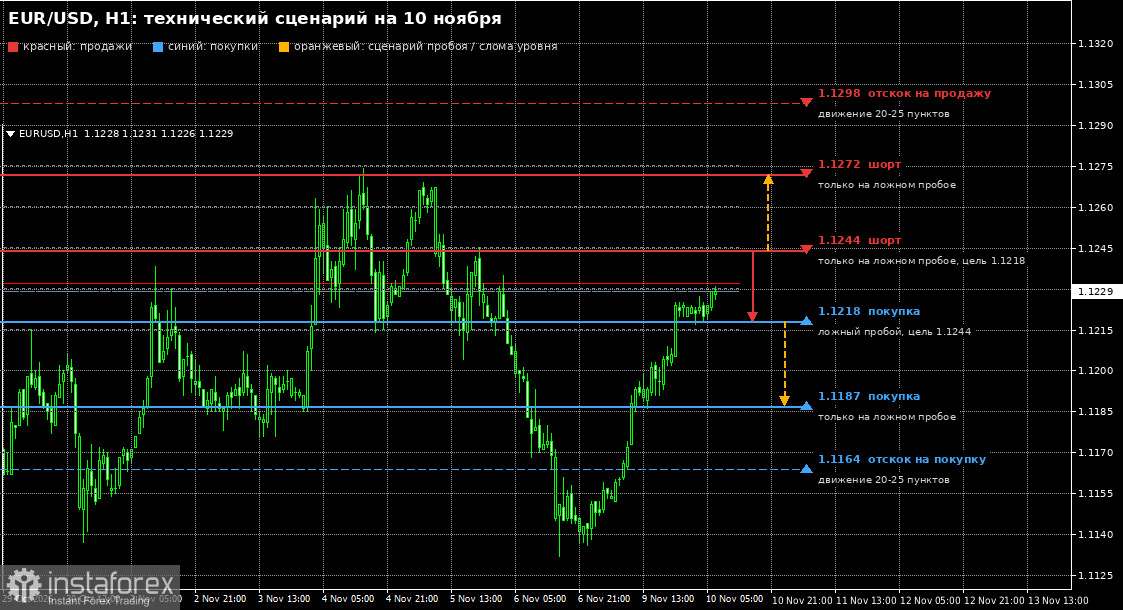
تکنیکی تصویر برائے یورو / یو ایس ڈی (گھنٹہ)
خریداروں کے لیے میں 1.1218 پر سپورٹ دیکھ رہا ہوں: اس سطح سے نیچے جھوٹا وقفہ 1.1244 کی طرف ایک طویل اندراج ہے۔ اس رینج کے اوپر ایک وقفہ اور ہولڈ 1.1272 کا راستہ کھولتا ہے، 1.1298 پر مزید ہدف کے ساتھ، جہاں میں 20-25 پپس کے لیے باؤنس فروخت کرنے کی کوشش کروں گا۔ 1.1244 اور 1.1272 کے شارٹس جھوٹے وقفوں پر درست ہیں۔ ان کا ریچھ کا ہدف 1.1218 ہے۔ اگر بُلز 1.1218 کا دفاع نہیں کرتے ہیں تو رینج کے نیچے وقفہ اور ہولڈ 1.1187 پر سلائیڈ کا اشارہ دے گا۔ وہاں میں 1.1164 پر مزید ہدف اور 20-25 پِپس کے باؤنس خریدنے کے ساتھ، جھوٹے وقفے پر طویل غور کروں گا۔
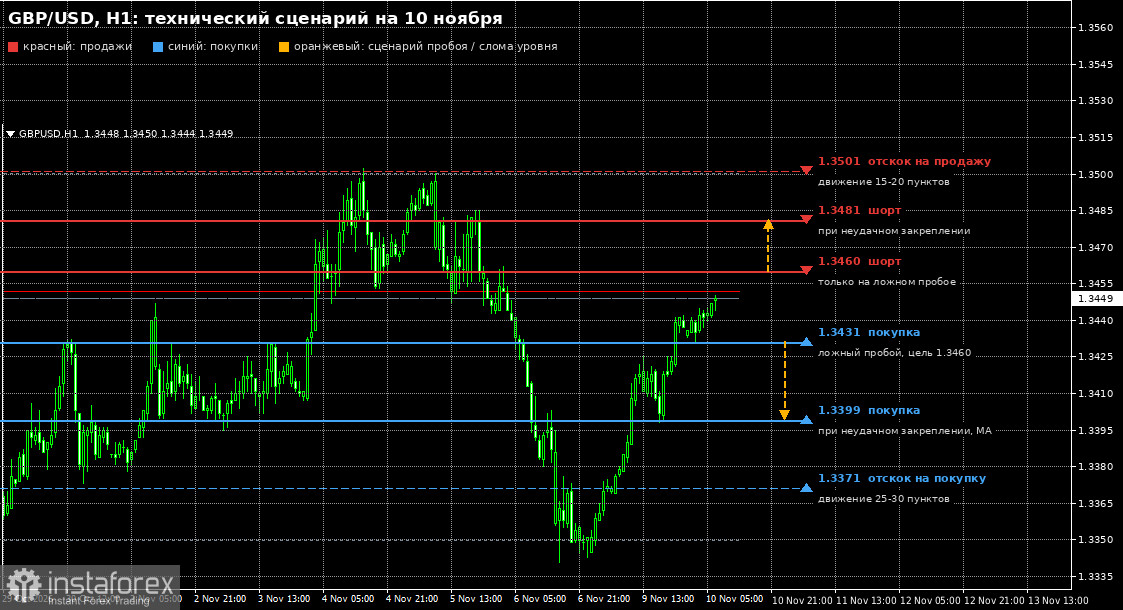
جی بی پی / یو ایس ڈی کے لیے تکنیکی تصویر
کہانی بہت زیادہ ایک جیسی ہے۔ کل اینڈریو بیلی کے مضبوط لہجے کو دیکھتے ہوئے، پاؤنڈ میں الٹا امکان ہو سکتا ہے۔ پہلی مزاحمت 1.3460 ہے، جہاں میں جھوٹے وقفے پر بئئیرز کی توقع کرتا ہوں۔ اگر یورپی سیشن میں فروخت کا دباؤ واپس آتا ہے، تو فعال خریداروں کو 1.3431 کے ارد گرد ظاہر ہونا چاہیے، جہاں میں 1.3460 سے اوپر جانے کے لیے جھوٹے وقفے خریدوں گا۔ 1.3460 سے اوپر کا وقفہ 1.3481 تک چل سکتا ہے، جہاں میں مختصر ناکام بندوں کو دیکھوں گا، اور اگلا ہدف 1.3501 ہے — وہاں میں 15-20 پِپس کے لیے باؤنس فروخت کروں گا۔ اگر بُلز 1.3431 پر ظاہر نہیں ہوتے ہیں، تو ناکام بندوں پر طویل عرصے کے لیے 1.3399 (موونگ ایوریج کے قریب) میں تصحیح کا انتظار کریں، یا 25–30 پِپس کو ہدف بناتے ہوئے 1.3371 سے باؤنس خریدیں۔


