Xem thêm
 19.11.2026 12:48 AM
Vào ngày thứ Tư, cặp NZD/USD tiếp tục duy trì xu hướng giảm, tiến gần về những vùng giá từng được ghi nhận lần cuối vào tháng 3 năm 2020. Giai đoạn đó đánh dấu một đợt điều chỉnh toàn cầu trên các thị trường tài chính do đại dịch COVID-19 kích hoạt. Đồng đô la New Zealand đang suy yếu so với đồng đô la Mỹ vì hai nguyên nhân chính: tình hình kinh tế nội địa New Zealand kém khả quan hơn và các dự báo về chính sách tiền tệ thắt chặt hơn từ Cục Dự trữ Liên bang Mỹ.
Xu hướng giảm kéo dài của Kiwi song hành với bức tranh vĩ mô xấu đi và triển vọng chính sách tiền tệ vẫn bất lợi đối với đồng tiền này. Những số liệu kinh tế mới đây càng làm dấy lên lo ngại về sức bền của quá trình phục hồi tại New Zealand. Vào ngày thứ Tư, Statistics New Zealand đã công bố dữ liệu chỉ số giá sản xuất (PPI) đối với hàng hóa thành phẩm. Chỉ số này tăng 0,8% trong quý 3, so với mức tăng 1,7% của quý trước — cho thấy sự chậm lại — và thấp hơn dự báo 1,1%. Một mô hình tương tự cũng xuất hiện ở giá sản xuất đối với nguyên liệu thô và hàng hóa trung gian, khi mức tăng chỉ đạt 0,7% (so với 2,9% trong quý trước và dự báo 1,5%).
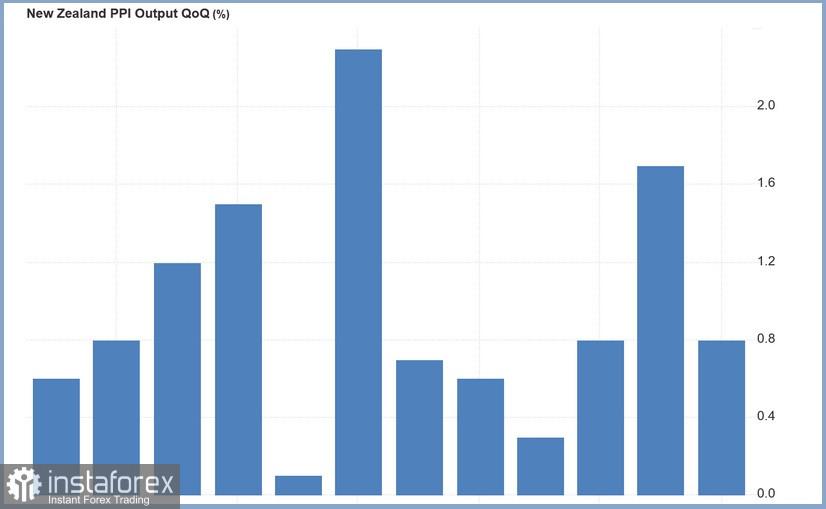
Những số liệu này cho thấy áp lực lạm phát ở cấp độ nhà sản xuất đang suy yếu, qua đó có thể tạo thêm dư địa để Reserve Bank of New Zealand (RBNZ) tiếp tục duy trì chính sách tiền tệ theo hướng nới lỏng.
Bước chuyển bất ngờ sang giọng điệu “dovish” hơn của ngân hàng trung ương vào tháng 10 đã gây sức ép đáng kể lên đồng nội tệ, khi các nhà tham gia thị trường điều chỉnh lại kỳ vọng về lộ trình lãi suất của New Zealand. Đồng thời, một khảo sát của RBNZ trong quý 4 cho thấy kỳ vọng lạm phát trong hai năm tăng nhẹ lên 2,36% từ mức 2,34% của quý trước. Dự báo lạm phát một năm tới ở mức 2,92%, phản ánh những lo ngại kéo dài về lạm phát. Điều này tạo ra thế khó cho các nhà hoạch định chính sách: hoạt động kinh tế vẫn trì trệ, trong khi kỳ vọng lạm phát lại hạn chế dư địa để nới lỏng mạnh tay. Mối lo ngại bổ sung đến từ việc tỷ lệ thất nghiệp của New Zealand tăng lên 5,7%, cho thấy thị trường lao động tiếp tục yếu kém.
Sự bất ổn chính trị có thể khiến tình hình thêm phức tạp. Theo kết quả sơ bộ của cuộc tổng tuyển cử ngày 7 tháng 11, liên minh cầm quyền do National Party dẫn dắt chỉ giành được đa số sít sao với cách biệt đúng một ghế; kết quả chính thức sẽ được công bố vào ngày 27 tháng 11. Nếu một chính phủ do Labour đứng đầu lên nắm quyền, nhiệm vụ của RBNZ có thể lại được mở rộng, bao gồm cả trách nhiệm bảo đảm việc làm đầy đủ. Thị trường có thể diễn giải điều này như một tín hiệu cho thấy chính sách nới lỏng sẽ được duy trì, xét tới tình trạng thất nghiệp hiện nay.
Bên cạnh các vấn đề trong nước, diễn biến của cặp NZD/USD còn chịu tác động từ các yếu tố tại Hoa Kỳ. Federal Reserve đang có lập trường “hawkish” hơn, đặc biệt sau khi dữ liệu lạm phát Mỹ vượt kỳ vọng, khiến nhà đầu tư chuẩn bị tinh thần cho các đợt thắt chặt tiếp theo.
Chủ tịch Fed chi nhánh St. Louis, Alberto Musalem, gần đây nhấn mạnh rủi ro lạm phát dai dẳng và cho biết có thể cần thêm các đợt tăng lãi suất trong những tháng tới. Chủ tịch Fed chi nhánh Cleveland, Beth Hammack, cũng ủng hộ việc thắt chặt dần dần và để ngỏ khả năng hành động quyết liệt hơn nếu lạm phát xấu đi.
Theo công cụ CME FedWatch, thị trường đã hoàn toàn phản ánh vào giá khả năng tăng lãi suất 25 điểm cơ bản trong tháng 12, và kỳ vọng về các đợt tăng tiếp theo vào tháng 1 và tháng 3 đang gia tăng.
Đối với đồng đô la New Zealand, sự kết hợp của các yếu tố này đặc biệt bất lợi. Lãi suất cao hơn ở Mỹ làm gia tăng sức hấp dẫn tương đối của tài sản định giá bằng USD, trong khi lập trường mềm mỏng hơn của RBNZ lại làm giảm sức hút của đồng nội tệ.
Về mặt kỹ thuật, cặp tiền đã đi vào vùng 0,5525–0,5470, tương ứng với các đáy của các năm 2020, 2022 và 2025. Khu vực này nhiều lần đóng vai trò là vùng hỗ trợ quan trọng. Do đó, nếu phá vỡ dứt khoát xuống dưới 0,5470 sẽ báo hiệu sự xấu đi đáng kể của triển vọng dài hạn, có thể mở đường cho đồng đô la New Zealand rơi xuống các mức thấp chưa từng thấy trong gần 18 năm. Ngược lại, nếu giữ vững thành công vùng này, đây có thể trở thành chất xúc tác cho một nhịp hồi phục, dù bức tranh cơ bản tổng thể vẫn còn nhiều thách thức. Các chỉ báo dao động đang ở vùng tiêu cực và phe bán đang nắm ưu thế.

